4つの主要アジア市場におけるEU飼料作物輸出 ― 2026年上半期は市場ごとに異なる動向
最新の統計によると、2026年1月から6月までのEUの日本、インドネシア、台湾、ベトナム向け飼料輸出量は約48,545トンとなり、2025年同期間の44,157トンと比べて9.9%増加しました。
輸出総額は約1,095万ユーロから1,161万ユーロへと増加し、対前年比5.9%の成長を記録しました。しかし、この全体的な増加の背景では、市場ごとに大きく異なる結果が見られました。
最新の統計によると、2026年1月から6月までのEUの日本、インドネシア、台湾、ベトナム向け飼料輸出量は約48,545トンとなり、2025年同期間の44,157トンと比べて9.9%増加しました。
輸出総額は約1,095万ユーロから1,161万ユーロへと増加し、対前年比5.9%の成長を記録しました。しかし、この全体的な増加の背景では、市場ごとに大きく異なる結果が見られました。
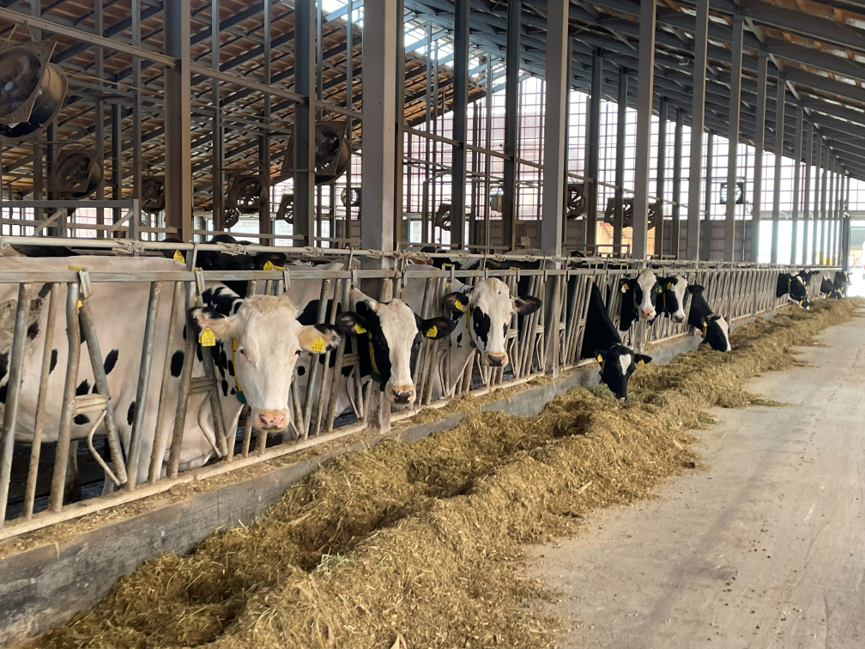
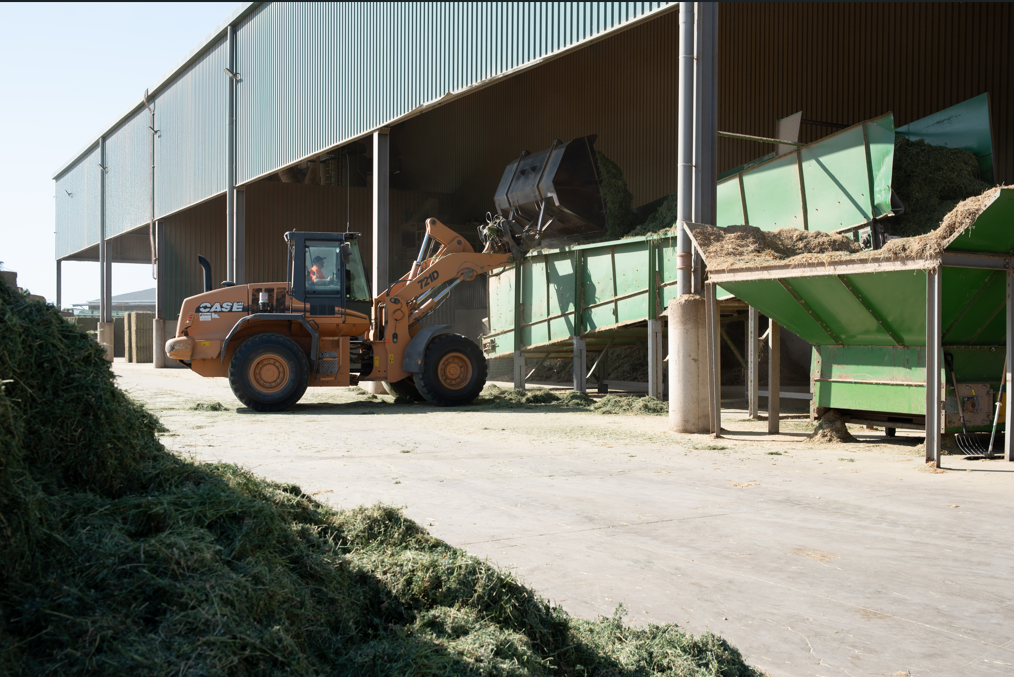
日本の酪農では、高い乳量を維持するために濃厚飼料への依存度が高い傾向があります。一方、EUでは、TMR(混合飼料)における粗飼料の割合を高めることで、高い生産性を実現している事例が数多く見られます。EU乾燥脱水飼料作物は、濃厚飼料への依存を低減し、日本の酪農経営における飼料コストや供給リスクの軽減に貢献できる可能性があります。
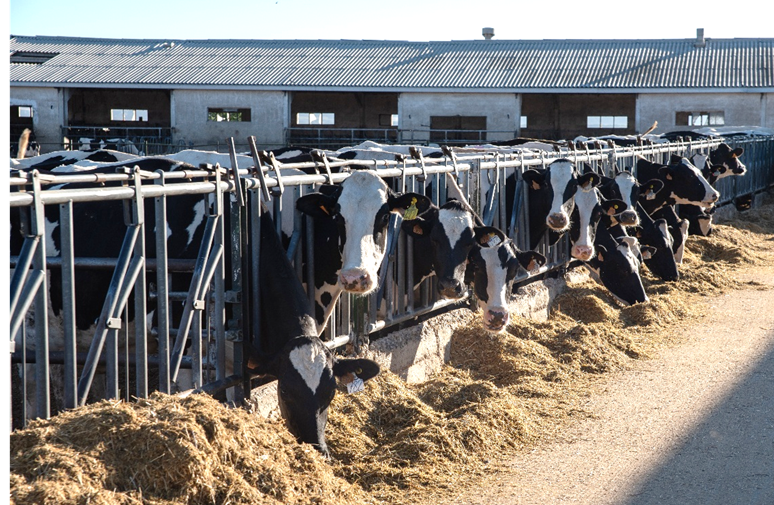
生産拡大に限界があり、コスト圧力が続く中、2026年は日本の酪農部門の持続可能性において、効率性が決定的な役割を果たす年になるのではないでしょうか。
2025年度の日本の生乳総生産量は横ばいで推移すると予想されています。一方で、業界の基盤構造は変化し続けています。乳牛の総頭数および農場数は減少傾向にあり、それは特に主要生産地域以外の中小規模の農場において顕著です。北海道における生産性の向上が減少分を一部相殺しているものの、人手不足や生産コストの上昇、構造的な再編により、当面の間、全国の生乳生産量の大幅な伸びは限定的にとどまると見られます。
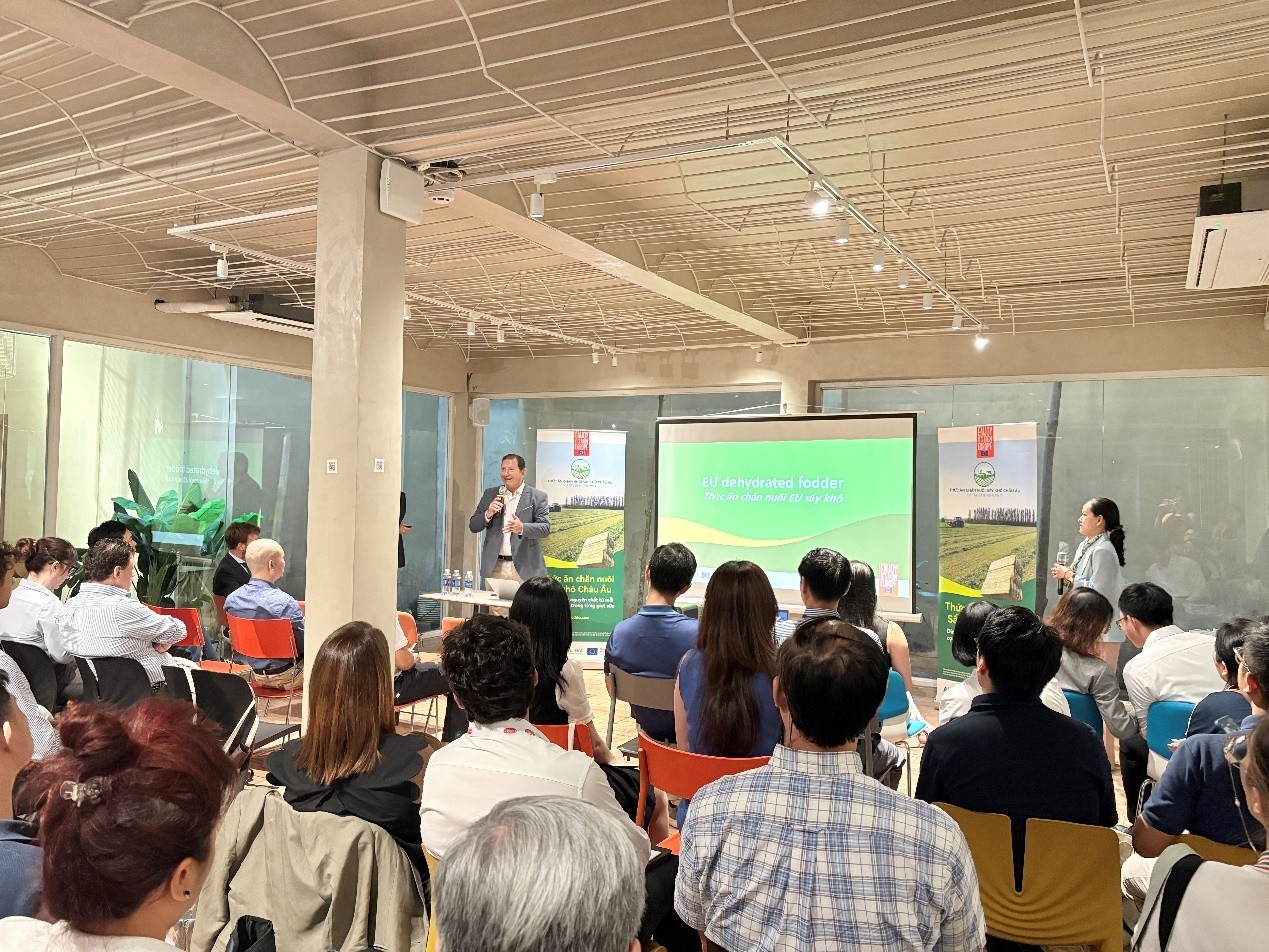
2025年、本キャンペーンではワークショップ、セミナー、視察ツアーを通じて、ベトナム、インドネシア、台湾、日本における活動を強化しました。主要な業績評価指標(KPI)を上回る成果を上げるとともに、業界の専門家との連携をさらに深めました。